Com o fim do ano já chega pesando no bolso, seja pelos gastos de datas comemorativas, férias ou mesmo contas acumuladas; muita gente tem tentado se planejar melhor.
Um levantamento realizado pela datatudo, perguntou a trabalhadores como eles pretendem lidar com o 13º salário neste fim de ano, e mais da metade dos entrevistados afirmou querer se planejar com antecedência para os gastos previstos.
Confira os números da pesquisa, como muitos trabalhadores têm se preparado para os desafios do fim do ano, e saiba como fazer o seu planejamento sem cometer erros.
Fim de ano pesa mais no orçamento de quem não se planeja
O fim do ano concentra um tipo de gasto que não aparece no restante do calendário, e isso pesa mais no orçamento de quem chega até essa época sem organização.
E assim, presentes, festas de confraternização e as primeiras contas do ano seguinte se acumulam num período curto, o que aperta quem não separou dinheiro com antecedência. Por isso, o 13º salário carrega bastante expectativa.
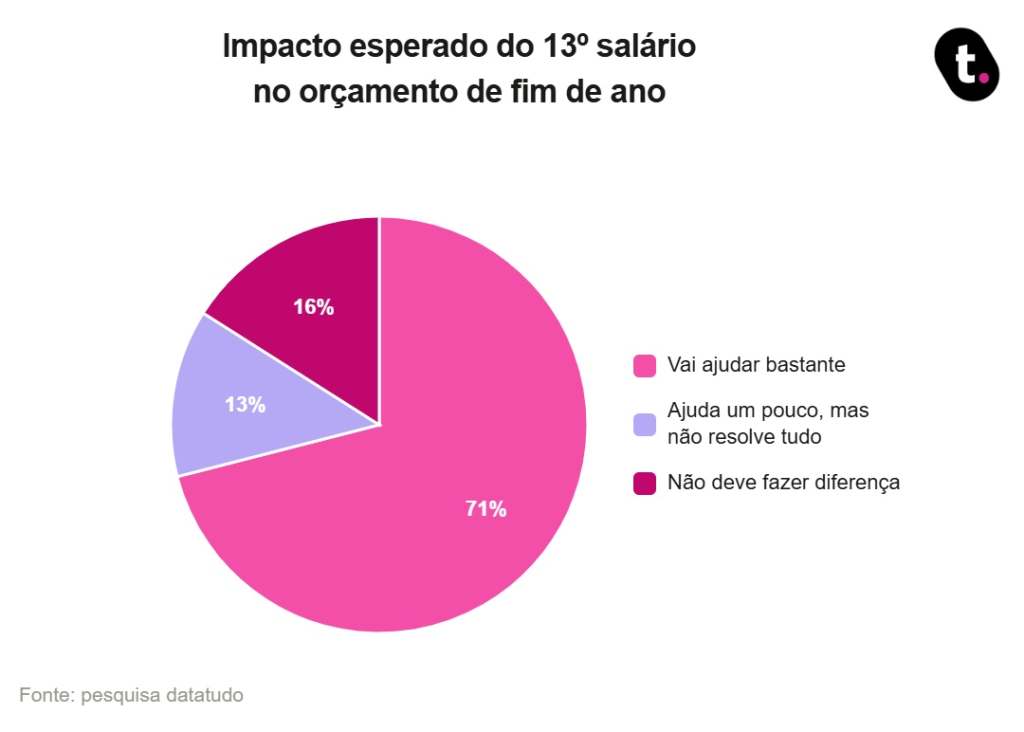
No levantamento realizado pela datatudo, editoria de pesquisas da meutudo, 71% dos entrevistados afirmaram que o benefício deve ajudar bastante na situação financeira deste fim de ano.
Outros 13% dizem que ele ajuda um pouco, mas não resolve tudo, e 16% acreditam que não deve fazer diferença nenhuma, como mostra o gráfico a seguir.
Quando a maior parte das pessoas conta com esse dinheiro para fechar as contas do fim de ano, faz diferença saber com antecedência para onde ele vai, em vez de descobrir na hora que ele já foi consumido pelo dia a dia.
Maioria dos trabalhadores já planeja com antecedência
Com a aproximação das festas e dos compromissos financeiros de fim de ano, antecipar a organização do orçamento tem se tornado cada vez mais comum.
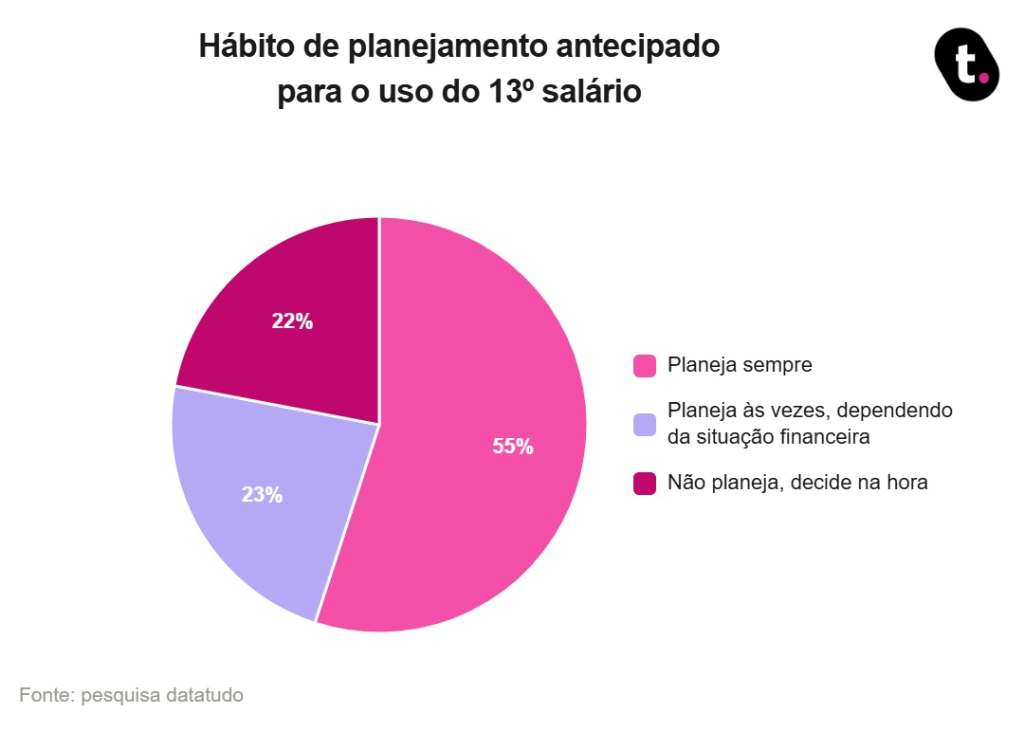
A maioria dos trabalhadores já leva esse cuidado a sério. Na mesma pesquisa, 55% afirmam que costumam se planejar com antecedência para usar o 13º salário.
Já 23% dizem que a organização depende da situação financeira do momento, e outros 22% costumam decidir só na hora. Confira os dados completos no gráfico a seguir.
Esse hábito de olhar para frente é o que separa quem chega ao fim do ano com uma rota definida para o dinheiro de quem só reage às contas à medida que elas aparecem.
O que costuma entrar nesse planejamento
O planejamento de fim de ano gira em torno de um conjunto de prioridades bem definidas, que se repetem ano após ano.
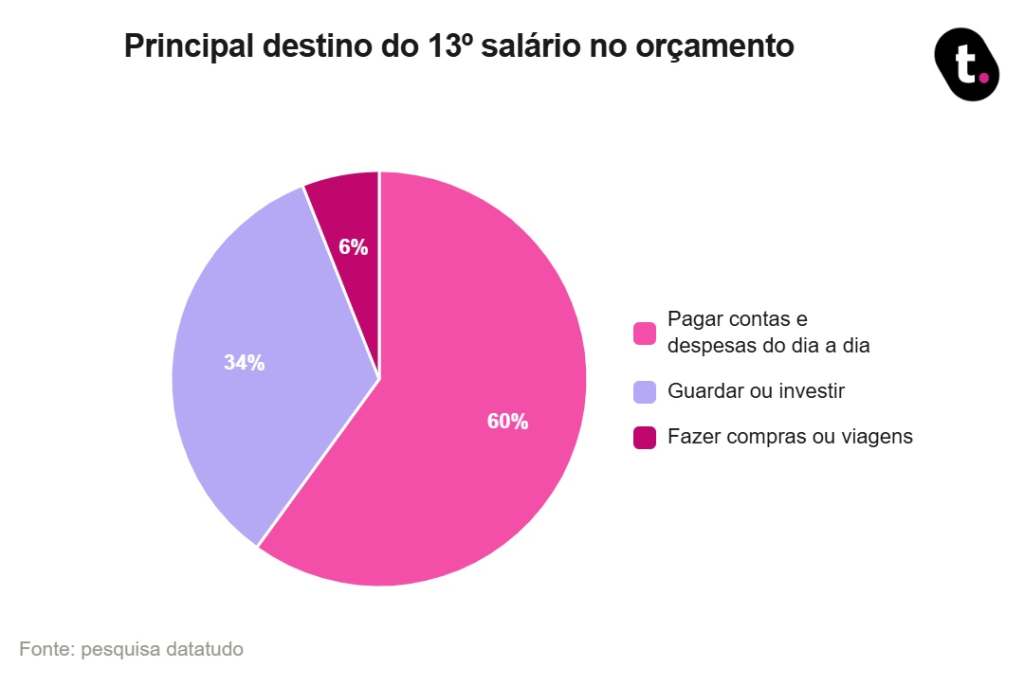
Os dados da datatudo mostram que pagar contas e despesas do dia a dia aparece como prioridade para 60% dos entrevistados que vão receber o 13º salário.
Além disso, guardar ou investir vem em seguida, citado por 34% dos entrevistados, enquanto fazer compras ou viagens é a prioridade de apenas 6%, como mostra o gráfico.
Esse peso das contas do dia a dia mostra que o planejamento de fim de ano nem sempre gira em torno de presente ou viagem: para a maioria, é sobre fechar o mês sem imprevistos.
A seguir, confira os principais itens que costumam entrar nesse orçamento de fim de ano:
- Pagamento de dívidas e contas fixas: prioridade para quitar débitos em atraso e liquidar compromissos do mês, reduzindo o impacto de juros no orçamento
- Reserva para despesas de início de ano: alocação estratégica de recursos para arcar com impostos e encargos sazonais, como IPTU, IPVA e material escolar
- Investimentos e reserva de emergência: destinação de parte do benefício para aplicações de curto prazo ou fortalecimento do patrimônio familiar
- Compras de fim de ano e presentes: planejamento delimitado para festividades e lembranças de Natal, evitando compras por impulso
- Viagens e lazer: orçamento voltado para passeios e férias de fim de ano, dimensionado de acordo com a margem financeira disponível
Listar esses itens com antecedência é o que evita que uma parcela do décimo terceiro salário acabe comprometida antes mesmo de o dinheiro cair na conta.
Saber o valor exato que vai receber ajuda a organizar tudo
Saber exatamente o valor do 13º salário que vai entrar na conta é o ponto de partida para um planejamento financeiro eficiente no fim do ano.
Embora muitos trabalhadores façam contas baseadas no salário bruto, o valor que realmente fica disponível para uso é o salário líquido, após as deduções obrigatórias previstas na legislação trabalhista.
Ao planejar gastos com base no valor bruto, há o risco de comprometer um dinheiro que não existirá na prática.
Isso porque, sobre o 13º salário, incidem descontos oficiais, como a contribuição ao INSS e a retenção do Imposto de Renda Retido na Fonte (IRRF), que segue uma tabela progressiva.
Além disso, possíveis pensões alimentícias ou adiantamentos já recebidos ao longo do ano, também podem entrar como descontos.
Esses encargos reduzem o valor final do benefício e podem pegar desprevenido quem não considera os cálculos na hora do planejamento.
Para organizar o orçamento sem surpresas, uma etapa fundamental desse planejamento é saber, com precisão, quanto é o décimo terceiro que você vai receber na primeira e na segunda parcela.
Fazer essa verificação em uma calculadora online gratuita ajuda a simular os descontos oficiais com base nos meses trabalhados e no seu salário base.
Com o valor em mãos, fica mais simples definir quanto destinar para quitar dívidas, cobrir despesas de início de ano ou guardar para emergências, para uma maior estabilidade financeira.
Erros comuns de quem não confere o valor com antecedência
Os principais erros de quem não confere o valor líquido do 13º salário envolvem falhas de cálculo e falta de priorização no planejamento financeiro de fim de ano.
Sem verificar o valor exato com antecedência, é comum comprometer o orçamento antes mesmo de receber o benefício.
A seguir, confira os principais erros que você deve evitar antes de receber o 13º:
- Gastar acima do valor real líquido: planejar o orçamento com base no salário bruto, desconsiderando a quantia que realmente estará disponível
- Desconsiderar descontos obrigatórios: esquecer os descontos legais específicos sobre o benefício, como o INSS e o Imposto de Renda
- Assumir novas compras parceladas: comprometer o valor futuro contando com uma margem maior do que a real
- Ignorar parcelamentos anteriores: deixar de contabilizar faturas e compromissos já assumidos para o período
- Negligenciar a reserva de emergência: gastar todo o valor recebido sem guardar uma quantia para imprevistos e custos de início de ano
Esses erros se repetem porque nascem do mesmo ponto de partida: decidir o que fazer com o dinheiro antes de confirmar quanto ele realmente é.
Como transformar o planejamento em hábito todo ano
Para transformar o planejamento financeiro em um hábito anual, é necessário adotar práticas de organização antecipada, gestão consciente da renda e análise contínua do orçamento.
Confira as principais ações práticas para manter a constância:
- Anotar os gastos fixos de fim de ano: listar com antecedência os compromissos e despesas que vencem no período para evitar imprevistos
- Reservar uma parte do 13º assim que receber: separar os valores das contas prioritárias logo que o dinheiro cair na conta, antes de planejar outros gastos
- Guardar uma quantia para os custos de início de ano: destinar parte do valor para despesas como IPTU, IPVA e materiais escolares
- Destinar uma parcela para investimentos ou reserva: guardar uma porcentagem do benefício para emergências ou objetivos de longo prazo
- Revisar o planejamento no ano seguinte: avaliar o que funcionou bem na estratégia atual para melhorar a organização no próximo ano
Com essa rotina de planejamento, o 13º salário se consolida como um importante aliado na prevenção do endividamento, na manutenção da estabilidade financeira e na construção do seu bem-estar econômico a longo prazo.
Afinal, planejar o uso desse dinheiro vai além de fechar as contas de dezembro, se trata de assumir o controle do próprio orçamento para ter mais tranquilidade no dia a dia.
Quando você decide para onde o dinheiro vai antes mesmo de ele chegar, o fim do ano deixa de ser um período de aperto financeiro e incertezas e passa a ser um momento para realizar objetivos com segurança e clareza.